А могли заработать миллиарды. Топ самых больших финансовых ошибок в истории
Наблюдать за тем, как буквально по щелчку пальцев (из-за неверно нажатой кнопки, бессонной ночи или неумения предвидеть) люди и компании теряют целые состояния, невероятно захватывающе. Нам хочется думать, что основатели гигантов вроде Apple — финансовые гении, рыцари без страха и упрека. Но даже Нобелевские лауреаты по экономике, как станет ясно из этого текста, совершали ошибки ценой в миллионы и миллиарды. Порой неумение взвесить риски приговаривало громадные бизнесы к забвению. Иногда все ограничивалось лишь карикатурами в газетах. Обсудили самые дорогие денежные ошибки в истории с риск-менеджером Виктором Педзиным. Десятка поучительных примеров — в спецпроекте с Dzengi.
Черный понедельник
Понедельник, 1 января 1962-го, был непростым для британца Дика Роу: праздничное похмелье еще не выветрилось, а его подчиненный Майк Смит и вовсе пришел в студию с синяками. Расписание в Decca Records в этот день было плотным. Сначала на прослушивание пришли ребята, которые называли себя The Tremeloes. Затем — четверо незнакомых парней из Ливерпуля. Они спели что-то про аравийского шейха, юных девушек и поцелуи… «Гитарные группы выходят из моды», — хмыкнул Дик Роу и выпроводил четверку за дверь.
Так Роу остался в истории «человеком, который не подписал контракт с The Beatles» — самым коммерчески успешным ансамблем всех времен. Позже продюсер признавал, что отказать «битлам» было громадной ошибкой в его карьере. Правда, в итоге он слегка реабилитировался, подписав контракты с The Rolling Stones и The Animals.

Этот отказ — случайность, продиктованная новогодним похмельем? Или Дик Роу неправильно оценил риски?
— Думаю, это было неправильное решение, — считает Виктор Педзин. — Но в тот момент оно казалось адекватным. На выбор у Decca Records и Дика Роу были две молодые неизвестные группы: The Tremeloes и The Beatles. Сотрудничать с The Tremeloes продюсеру показалось выгоднее, потому что музыканты жили в Лондоне, ближе к студии звукозаписи.
Спустя 64 года нам, конечно, легко говорить, что это была ошибка, сотрудники Decca Records оказались недальновидны, им не хватило экспертности, чтобы распознать будущий успех группы, и т. д. Здесь уместна аналогия с инвестициями: когда люди выбирают, в какую акцию вкладывать деньги, они смотрят только на те ценные бумаги, которые до сих пор торгуются. Но за 64 последних года многие компании-эмитенты успели обанкротиться. Поэтому историю с The Beatles тоже можно назвать «ошибкой выжившего».

Ошибка Рональда Уэйна
Однажды теплым апрельским днем 1976 года трое собрались в одном из гаражей Лос-Альтоса. Самый старший из них, 41-летний Рональд Уэйн, нарисовал первый логотип будущей компании: Исаака Ньютона, сидящего под яблоней.
Когда соглашение о партнерстве было подписано (его тоже составил Уэйн), мужчина крепко призадумался. Стартап, в котором он согласился участвовать, вызывал сомнения. А вдруг все провалится? У его компаньонов немногим старше 20 лет не было ни имущества, ни репутации, которые можно было бы потерять. А Уэйн рисковал домом, машиной и деньгами на счету.


Спустя всего 12 дней Рональд убрал свое имя из контракта, а 10% акций продал компаньонам за $800. Речь шла об Apple, а компаньонами были Стивен Возняк и Стив Джобс. Сегодня доля Уэйна, забытого сооснователя, стоила бы примерно $400 миллиардов.
Поступок Рональда окрестили в СМИ «одной из величайших финансовых ошибок», но сам Уэйн повторял, что не жалеет о своем решении. Во-первых, в 1971-м у него случился «очень травматичный» провал в бизнесе, связанном с игровыми автоматами. И он не хотел снова оказаться в долгах. Во-вторых, объяснял Рональд, стрессовая корпоративная среда — не для него: «Если бы я остался в Apple, то, наверное, стал бы самым богатым человеком на кладбище».
В свои 92 он живет и здравствует. И не теряет самоиронии! Недавно Рональд Уэйн снялся в рекламе яблочной газировки: «Хей, я тот самый сооснователь крупной технологической компании, который продал свою долю за $800, потеряв миллиарды. Как видите, у меня все в порядке. Я запасся яблоками другого сорта».


Правильно ли Уэйн оценил риски в 1976-м? Или слишком поосторожничал?
— На мой взгляд, в тот момент он правильно оценил риски, — говорит эксперт. — В 1976 году компания Apple была юридически так организована, что каждый из совладельцев нес полную ответственность за любые возникающие долги. Стивен Возняк и Стив Джобс взяли кредит в $15 000, чтобы выпустить свой первый продукт и продать компании, которая имела репутацию не очень добросовестного плательщика. Был действительно большой риск, что им могут не заплатить. И единственный, кто нес ответственность, — это как раз-таки Рональд Уэйн. На его месте я — человек, не склонный к авантюрам, — скорее всего, поступил бы так же.
В теории можно было бы юридически организовать компанию по-другому. Но пришлось бы нанимать юристов, бухгалтерию, а это стоило дорого. Поэтому в тот момент решение было правильное. Хотя постфактум оно видится нам ошибочным.

Кстати, я думаю, что сумма в $400 миллиардов, которой сейчас якобы мог бы обладать Уэйн, преувеличена. Даже Джобс и Возняк столкнулись с размытием долей. Так что сумма в итоге была бы меньшей, но все равно впечатляющей.
И еще мы на самом деле не знаем, что было бы, если бы Рональд Уэйн оставался совладельцем Apple. У компании достаточно сложная история роста. В теории, если бы там работал Уэйн, бизнес мог бы стать не так успешен.

Катастрофа с новой формулой
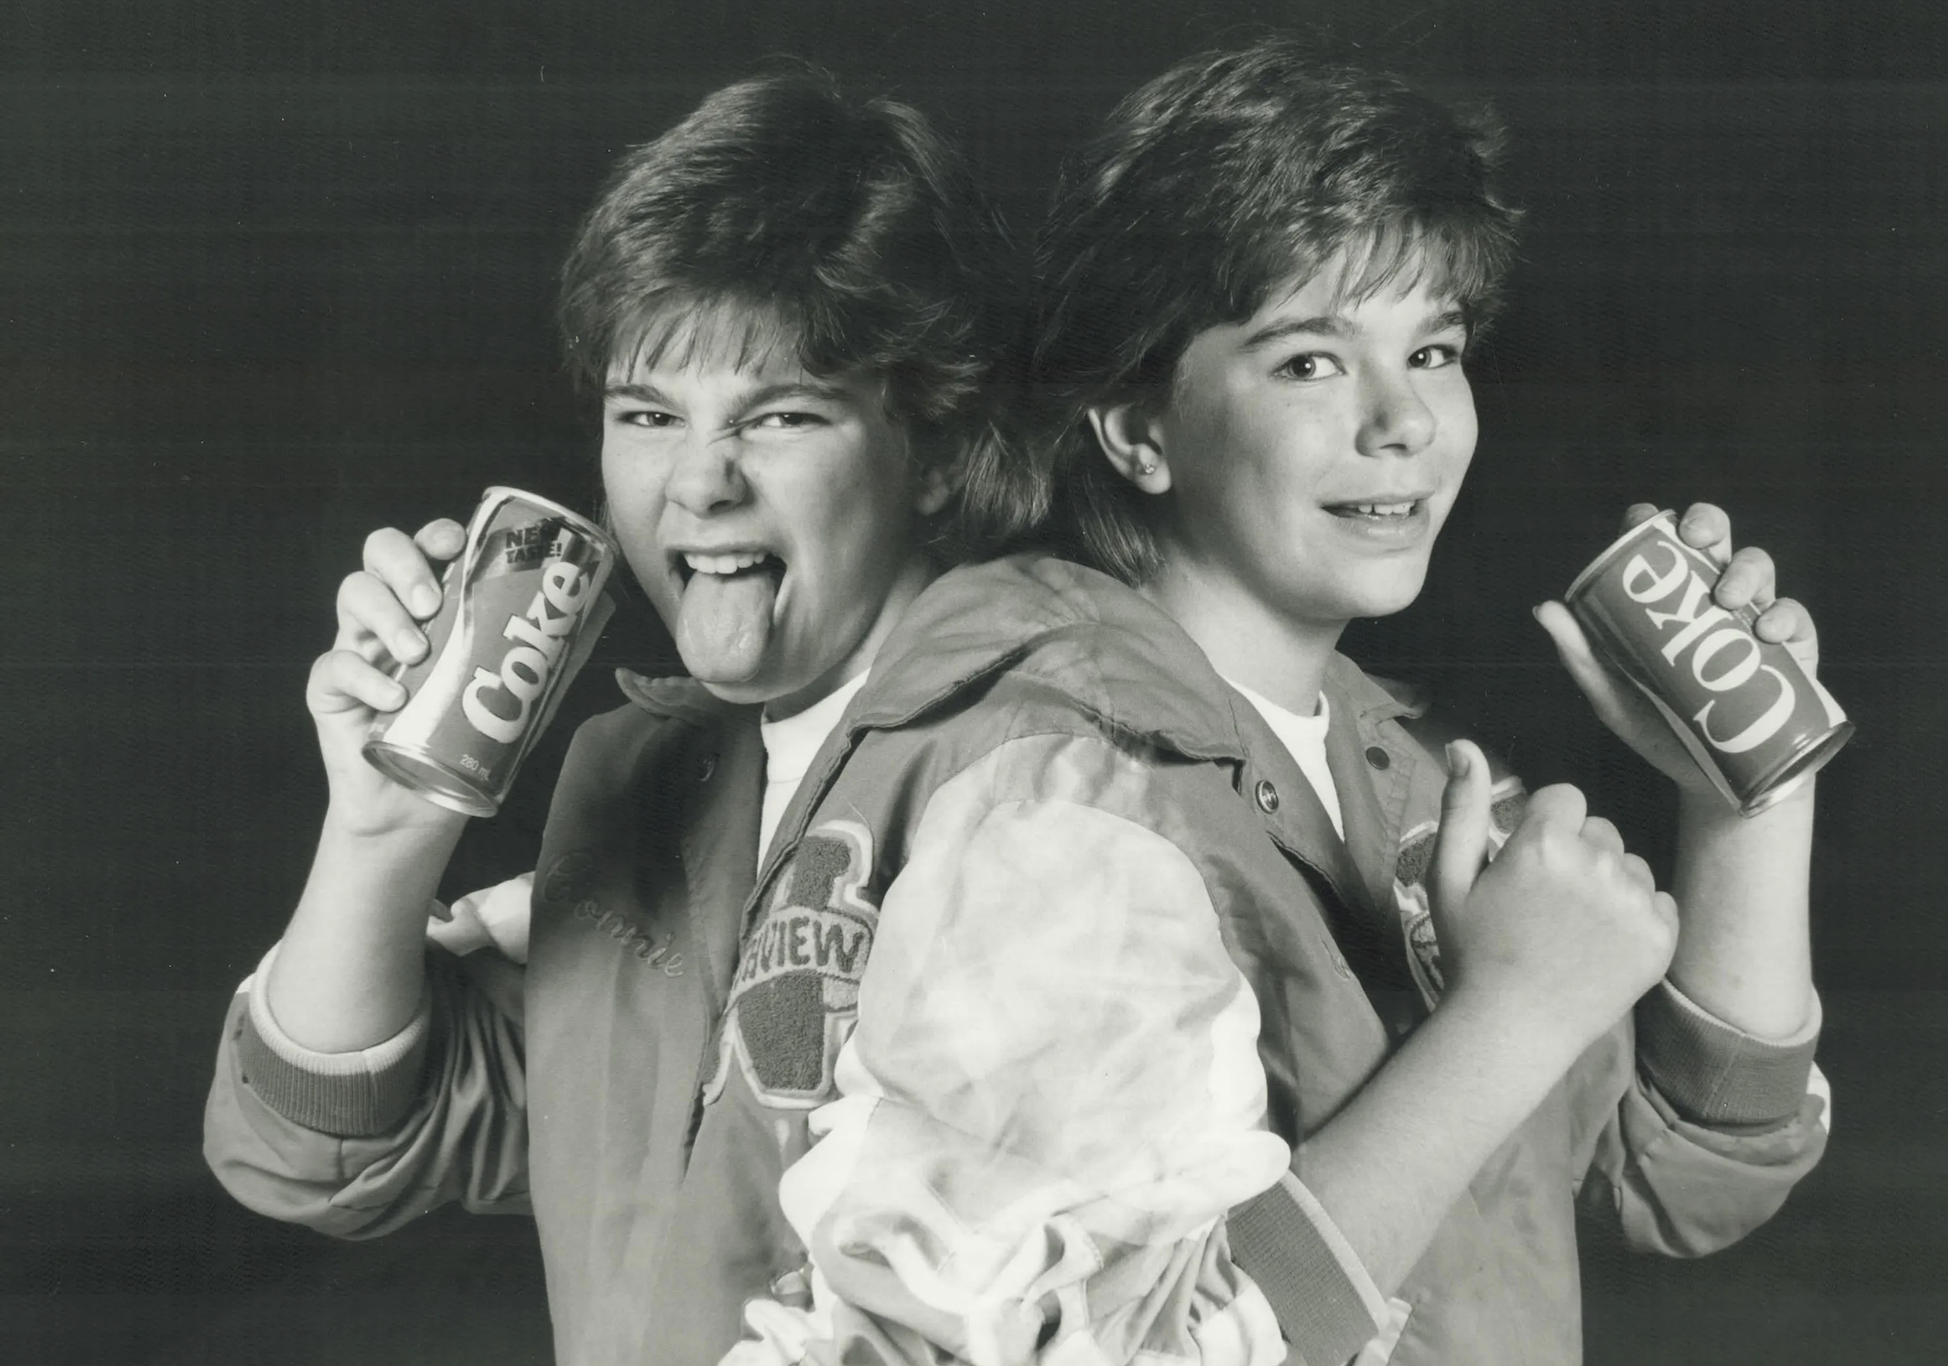
В 1985 году «Кока-кола» серьезно конкурировала на рынке с «Пепси», а потому решила потратить $4 миллиона и разработать новый рецепт — более сладкий. Во время «слепого исследования» сотням американцев дали попробовать газировку, где было больше сахара, — и они остались довольны. Новый продукт запустили на рынок.
Но маркетологи не учли, что воспоминания и эмоции важнее, чем повышенная сладость. Покупатели просто возненавидели новую колу. Люди скупали ящиками старую газировку, в США начались протесты Old Cola Drinkers of America, в Сиэтле и Атланте публично выливали напиток в канализацию, а на горячую линию поступали тысячи разгневанных звонков в день. В итоге спустя 79 дней «Кока-кола» запаниковала, признала поражение и вернула оригинальную формулу. Вся эта коллизия обошлась компании более чем в $30 миллионов, не говоря уж об ущербе репутации. Сегодня ее называют «самой громкой маркетинговой ошибкой в истории».
Можно ли было предотвратить подобный провал?
— А я не согласен, что это была ошибка. Ведь после того, как «старую» колу вернули, продажи выросли на 5—10%. Потом даже были конспирологические версии: якобы «Кока-кола» специально задумала такую хитрую уловку, чтобы увеличить прибыль. Конечно, теории заговоров я не люблю. Но исход действительно привел к тому, что у компании стало больше денег — значит, она все правильно сделала.
Если подобных приключений не было в плане, то, наверное, изначально был задан неправильный вопрос. У участников фокус-групп спрашивали: «Нравится ли вам напиток, который мы предлагаем?» А корректный вопрос: «Хотите ли вы, чтобы вместо старой газировки продавали новую?» И тогда, возможно, ответы были бы совершенно другими.
Вот для белорусов, например, священен вкус сгущенки — и рогачевской, и глубокской. Это великий спор, какая лучше. И если что-то поменять в рецепте, вряд ли это понравится людям. Но с течением времени любые компании вынуждены менять формулу, это неизбежно.
«Потерянное десятилетие»
В 1980-х японская экономика была второй в мире, прямо как Китай сегодня. Toyota, Sony и Toshiba стремительно захватывали мир. Повсюду говорили об «экономическом чуде», и многие верили, что Япония вот-вот обгонит США. Цены на недвижимость в Токио взлетали до небес, банки раздавали кредиты, как конфеты… Но в 1991-м финансовый пузырь — один из самых больших в истории — лопнул.
Это вызвало экономическую катастрофу, которая длилась десятилетия: банкротства, ликвидации, безработица… Общие потери оценивают более чем в $5 триллионов. Целое поколение японцев вынуждено было расти в финансовой зависимости от родителей. Так появился феномен «хикикомори» — одиночества и социального затворничества.

Как инвесторы могли предвидеть подобное?
— Интересный факт: в восьмидесятых земля под императорским дворцом в Токио стоила дороже, чем вся Калифорния. Это звучит как безумие.
Нашему читателю привычнее история про финансовый пузырь 2008–2009 годов, когда случился ипотечный кризис в США. На азиатском рынке были свои особенности. Японский пузырь недвижимости «надувался» достаточно медленно. На протяжении 10 лет цены росли, а люди часто принимают то, что происходит долгое время, за константу. И это ошибка.
Банк Японии, вероятно, должен был заметить риски. Коммерческие банки подняли процентные ставки — и в итоге пузырь лопнул. У людей была куча кредитов, чтобы покупать квартиры, недвижимость постоянно росла в цене, японцы брали еще больше кредитов… Даже небольшой сдвиг процентных ставок был опасен в такой ситуации.

А на личном уровне можно было избежать провала через дью-дилидженс: сопоставить то, что земля под дворцом стоит как целый штат, осознать, что это противоречит здравому смыслу, — и остановиться. Понять, что цены завышены неадекватно.
Многие сейчас жалуются на то, что цены на недвижимость в Минске завышены, но пока Минск не стоит как Калифорния, пока земля под Дворцом Республики не перевалила за стоимость целого американского штата, можно расслабиться. Это хороший бенчмарк (улыбается. — Прим. Onlíner).
Главный урок японского кризиса: если все покупают, это не значит, что это безопасно. Людьми часто движет стадный инстинкт. Ощущение, когда боишься упустить возможность, покупаешь квартиру, еще одну, и еще, пока кредиты по низким ставкам… Если так делают все, это не значит, что так будет продолжаться вечно.

Почти что крах
Джон Мериуэзер, любитель скачек и породистых лошадей, был одним из блестящих умов своего времени. Сделав головокружительную карьеру на Уолл-стрит (от простого трейдера до замглавы Salomon Brothers), в 1994-м он открыл собственный хедж-фонд. Другими словами, закрытый инвестиционный фонд для состоятельных инвесторов. Компанию назвали Long-Term Capital Management, или LTCM. И работали там такие же финансовые гении, лучшие из лучших.
Первые три года LTCM была на волне. Но в 1998 году хедж-фонд неожиданно рухнул. Потребовалась помощь само́й Федеральной резервной системы США. Об этом потом писали книги.

— Это очень интересный кейс, поскольку Джон Мериуэзер собрал в LTCM «всех звезд НБА» — ведущих академиков того времени. Например, он позвал в компанию двух человек, которые получили Нобелевскую премию по экономике — Майрона Шоулза и Роберта Мертона. Они сделали действительно важную вещь: вывели формулу, которая считает честную стоимость опциона.
Но даже звездная команда способна допустить ошибки. LTCM позволила себе слишком большое кредитное плечо: у компании был $1 миллиард, а она взяла кредит на $50 миллиардов. В такой ситуации даже крошечное колебание цен вызывает серьезные проблемы. Убыток можно сразу умножать на 50. Первые три года все шло прекрасно: прибыль в 40%, 50% — это очень много. А затем произошло непредвиденное — самый что ни на есть «черный лебедь». Так мы называем редчайшие события, которые имеют колоссальные последствия. LTCM торговала в том числе облигациями и часть средств держала в облигациях Российской Федерации. В 1998-м Россия объявила дефолт — это был первый случай в истории, когда страна объявила дефолт по долгу в собственной валюте. Когда экономисты из LTCM строили модель, такой исход казался совершенно невообразимым: зачем государству объявлять дефолт, если можно просто напечатать больше денег и расплатиться? Дефолт в РФ был одним из триггеров, которые привели к краху.

LTCM была настолько значимой компанией для американской экономики, что в дело пришлось вмешаться Федеральной резервной системе США — аналогу нашего Нацбанка. На консилиум собрались 14 банков, долго думали, что делать, — и в итоге дали кредит в $3,6 миллиарда, чтобы предотвратить коллапс LTCM. Если бы компания обанкротилась, это бы сильно ударило по американской экономике.
В результате вкладчики хедж-фонда потеряли не очень много. А кто-то даже и заработал.
«Ошибка неловких пальцев»
В декабре 2005 года биржевой маклер японской компании Mizuho Securities — его имя до сих пор остается безвестным — в спешке совершил катастрофическую опечатку, которая обошлась владельцам как минимум в $225 миллионов убытков. Все это случилось на Токийской фондовой бирже (TSE). Вообще подобные истории не редкость. Для них в англоязычном мире даже существует специальный термин: fat finger syndrome. Что поделать, работа стрессовая, любой может нажать не на ту кнопку.
Впоследствии Mizuho Securities подала в суд на Токийскую фондовую биржу, и компании вернули часть суммы. Скандал был такой силы, что президенту TSE даже пришлось уйти в отставку. А TSE, на минуточку, четвертая в мире по количеству денег и влияния фондовая биржа — после американских NYSE и Nasdaq и китайской SSE.
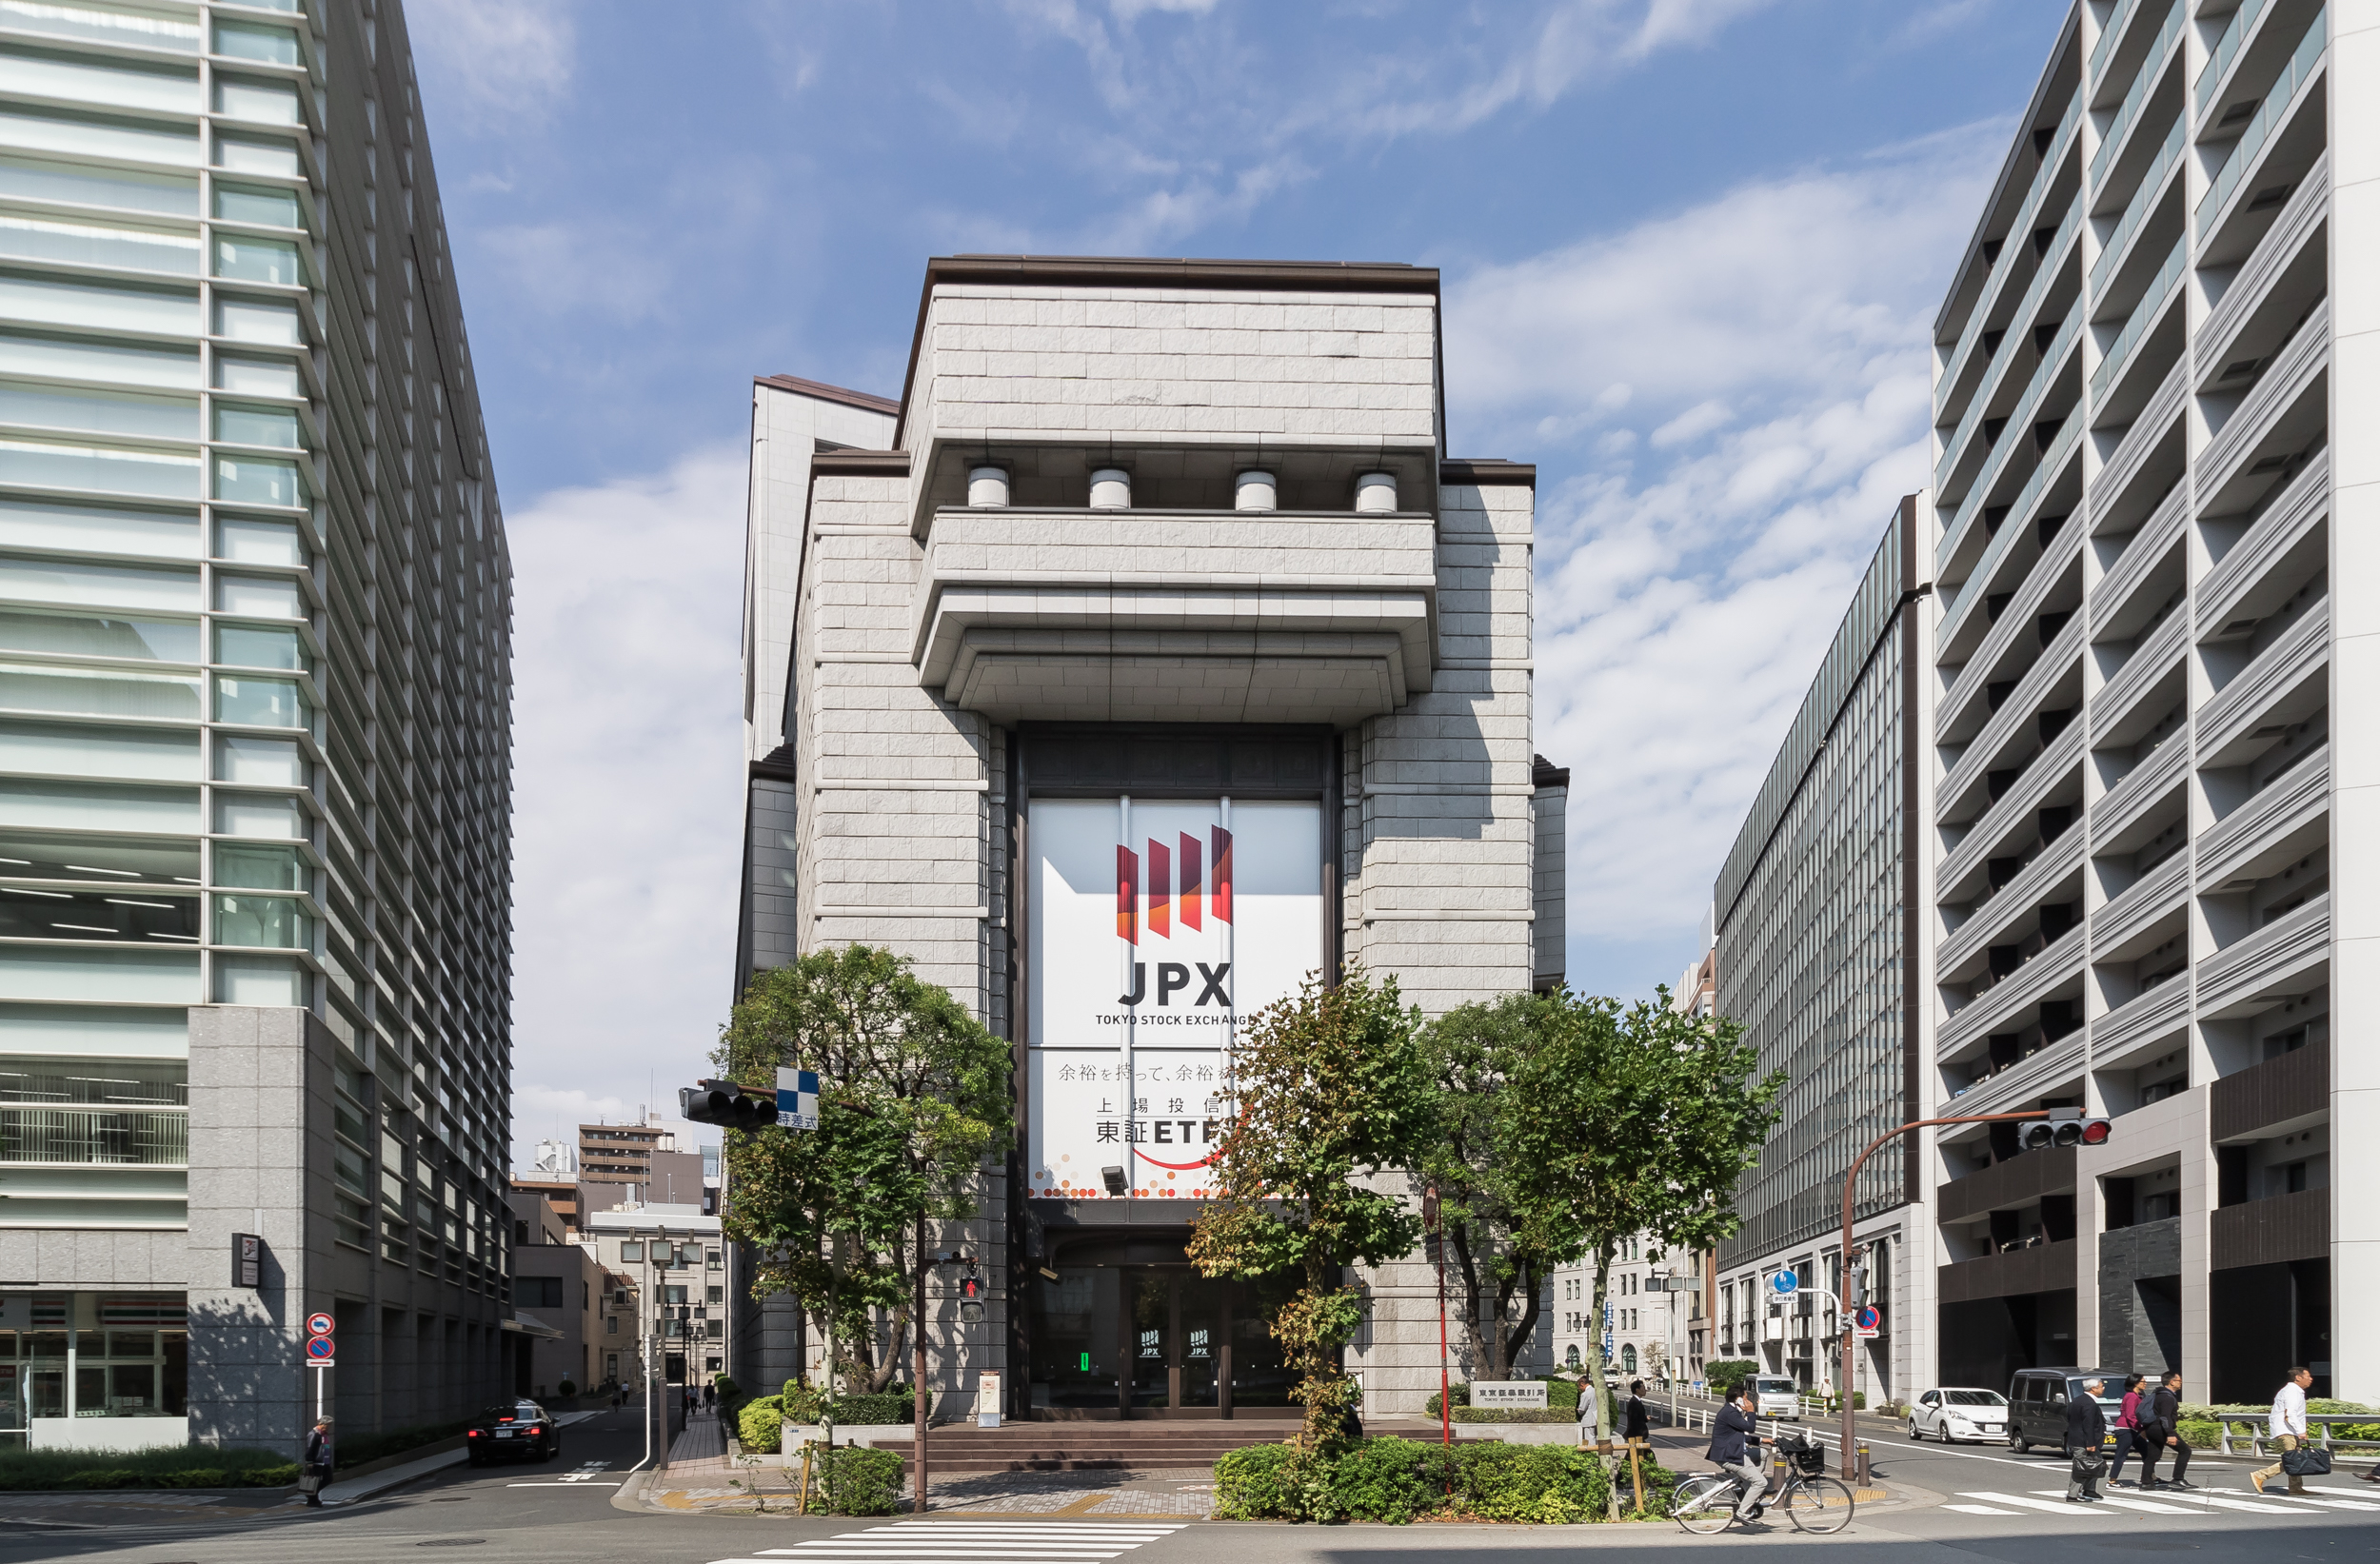
— Такой риск точно можно — и нужно — было предусмотреть. Вообще, конечно, это страшный сон любого трейдера: ошибиться и ввести цену биткоина не $60 000, а $6000. Маклер Mizuho Securities хотел продать одну акцию компании за 610 000 йен, а итоге продал 610 000 акций за 1 йену. Перепутал местами две строчки в торговом терминале. Я уверен, ему потом было очень неприятно. Это действительно человеческий фактор — ошибка, после которой стыдно просыпаться по утрам.
Но нюанс в том, что Токийская фондовая биржа не смогла сразу отменить этот бредовый ордер. 610 000 акций Mizuho Securities просто не существовало в природе. Человек всегда может ошибиться, это нужно учитывать. И хороший интерфейс — тот, где продуманы механизмы защиты. Например, клиент торгует на бирже, заполняет такой бредовый ордер, и на экране всплывает плашка: «Вы уверены? Цена, которую вы выставили, отличается от рыночной на X процентов. Вы точно хотите продать акции за 1 рубль, хотя их текущая стоимость — 600 000 рублей?» Кроме того, важно проверять и количество акций. Если оно больше Х, то ордер просто не должен быть обработан.
Мне не хочется здесь сваливать всю вину на человека. Должны быть системные ограничения.

«Мэдоффгейт»
Американец Берни Мэдофф во время учебы в университете подрабатывал спасателем на пляже, а еще занимался садовыми оросительными установками — так он накопил свои первые $5000 (на сегодняшние деньги это $54 000, между прочим). В 22 года, в 1960-м, он одолжил у тестя $50 000 — и открыл на Уолл-стрит собственную брокерскую компанию, Bernard L. Madoff Investment Securities.
Точно неизвестно, в какой момент Берни отказался от честных сделок и превратил свою фирму в гигантскую финансовую пирамиду. До 2008 года эту, как скажут потом на суде его сыновья, «большую ложь» Мэдоффу удавалось держать в тени: он был председателем Nasdaq, владел роскошной недвижимостью, в том числе на Манхэттене, плавал на собственной яхте, жертвовал миллионы театрам и больницам…
Но в 2008-м афера вскрылась. Дело Берни Мэдоффа, крупнейшее финансовое преступление в истории на $65 миллиардов, прозвали «Мэдоффгейтом» по аналогии с расследованием, которое привело к отставке президента США Ричарда Никсона. В 2009 году Берни приговорили к 150 годам тюрьмы — это максимально возможный срок наказания в США.

— Этот кейс отличается от истории Long-Term Capital Management тем, что у LTCM не было намерения обманывать вкладчиков. А Берни Мэдофф, по сути, не торговал, а просто рисовал отчетность. Понять, что он занимается обманом, можно было, посмотрев на график доходности. Мэдофф обещал стабильные 10—11% в год. На графике буквально прямая линия доходности — это выглядит очень подозрительно для инвестиционного фонда. Из 300 месяцев убыточные у Мэдоффа можно буквально пересчитать по пальцам — это крайне маловероятно на настоящем рынке.
Но да, у него была очень хорошая репутация, в том числе потому, что он некоторое время занимал ведущую позицию на Nasdaq, был пионером компьютеризации. Из-за этого к нему было меньше подозрений со стороны Комиссии по ценным бумагам и биржам, которая следит, чтобы торги проходили добросовестно. Хотя уже тогда были люди, которые замечали «красные флаги».

Раскрытие схемы спровоцировал финансовый кризис 2008 года. Когда происходит любой коллапс, люди предпочитают держать деньги при себе. Инвесторы стали отзывать свои вклады, их было слишком много — и правда раскрылась.
Madoff Investment Securities оказалась просто пирамидой. Если кто-то обещает вам одинаковый процент каждый год, да еще сильно выше рыночного — это очень подозрительно.
Пеликаны в нефти
Название Макондо изначально не сулило ничего хорошего. Хоть это и было вполне приличное нефтяное месторождение — но называть его в честь города из романа Габриэля Гарсиа Маркеса «Сто лет одиночества», который был сметен с лица земли ураганом? Сомнительное решение.
20 апреля 2010 года в десять вечера на нефтяной платформе Deepwater Horizon случился взрыв и затем — мощный пожар. Именно на месторождении Макондо. Платформа горела больше суток, прежде чем пойти на дно 22 апреля. 13 человек погибли (остальным 115 удалось спастись), 5 миллионов баррелей нефти вылилось в Мексиканский залив… Сильнее всего пострадали Луизиана, Алабама, Миссисипи и Флорида. Фото измазанных нефтью пеликанов и морских черепах до сих пор разбивает сердце.


Разлив нефти на платформе Deepwater Horizon считается крупнейшей техногенной экологической катастрофой в истории США. Ее оценивают в $65 миллиардов. Судя во всему, к трагедии привела чрезмерная экономность компании British Petroleum (BP).
— Подобную катастрофу нельзя назвать «черным лебедем» для BP. Компания знала, что некоторые тесты на Deepwater Horizon не были пройдены успешно, что герметизацию скважины выполнили с нарушениями.
Этот кейс говорит нам об очень простой вещи. Если игнорируешь собственные же данные, которые сигналят «что-то идет не так»; если забиваешь на безопасность — то ты берешь кредит с очень высоким процентом, который однажды придется выплатить. Видимо, BP систематически экономила, экономила, экономила и думала: «Ну, небольшими нарушениями можно пренебречь». Как показывает практика, нет, нельзя.

Фиаско с поездами
В 2014 году французская железнодорожная компания SNCF потратила €15 миллиардов на новые поезда. Да здравствует высокоскоростное движение! Но SNCF не учла, что новые составы — почти 200 штук — слишком широкие для старых вокзалов и платформ. Большинство сельских станций были построены во Франции лет 60 назад, с совершенно другими параметрами.
О досадном несоответствии первой написала влиятельная сатирическая газета Le Canard Enchaîné: «Умные инженеры из SNCF забыли проверить факты». Французский министр транспорта назвал ситуацию абсурдной и «комедийной драмой». А другие чиновники приводили такое сравнение: «Когда купил Ferrari, но обнаружил, что она не вмещается в твой гараж, потому что раньше у тебя не было Ferrari». SNCF пришлось потратить еще €50 миллионов и два года, чтобы перестроить платформы на старых вокзалах.

— Эта ошибка произошла потому, что за строительство поездов и за инфраструктуру отвечали два разных ведомства: SNCF и RFF. Те, кто производил поезда, посмотрели недавние данные и решили: «Отлично, делаем составы, которые вписываются в ширину перрона!» И просто проигнорировали тот факт, что более старые платформы устроены иначе.
Из этой истории можно извлечь два урока. Во-первых, центр принятия решений должен быть один. И, кстати, во Франции SNCF и RFF в итоге объединили, чтобы такой ошибки в коммуникации больше не происходило. Во-вторых, нужно анализировать весь объем информации, а не только самый свежий кусочек.

Взлет и падение криптогения
Сэм Бэнкман-Фрид, выпускник престижного Массачусетского технологического института и бывший трейдер с Уолл-стрит, основал компанию Alameda Research уже в 25 лет. А в 27 — криптовалютную биржу FTX, ставшую четвертой в мире по количеству пользователей. Он был «лицом крипты», попадал в списки Forbes, называл в честь своей биржи стадион в Майами, получил прозвище SBF (по инициалам, как и президент Джон Кеннеди — JFK).
А в 2022 году FTX резко обанкротилась — и обвалила рынок. Лидер индустрии Binance мог бы спасти конкурента, но не стал. Сэм потерял практически все состояние и оказался в суде. Судьям предстояло решить, кто перед ними: криминальный криптогений или просто неудачливый заучка-математик? В 2024-м Сэма приговорили к 25 годам федеральной тюрьмы. Теперь его новое прозвище — «Берни Мэдофф крипты».

— На самом деле 2022-й был в целом плохим годом для криптовалют. Я наблюдал это буквально в прямом эфире. В мае стейблкойн Terra USD отвязался от доллара и очень сильно упал. А у FTX были криптовалютные активы, связанные с этим токеном, и биржа понесла убытки. Это спровоцировало дальнейшее банкротство. Потом, конечно, сюда добавились действия Binance… Все это вызвало панику, люди стали продавать еще больше крипты.
Самая главная ошибка Сэма Бэнкмана-Фрида заключалась в том, что на средства клиентов его биржа проводила высокорискованные сделки. В какой-то момент у Alameda Research образовались большие убытки, которые пытались закрыть клиентскими деньгами. По правилам, они должны храниться в защищенных местах, отдельно от средств биржи.
В итоге FTX обанкротилась, многие клиенты не получили свои деньги. Когда настолько большой игрок совершил ужасную вещь, у людей в целом упало доверие к рынку. Если вы видите, что FTX так поступила, у вас нет уверенности, что Binance так не сделает. И тогда вся крипта очень сильно просела. Биткоин упал до $16 000. Это задело вообще всех, у кого была хоть какая-то криптовалюта.

Со временем крипторынок восстановился: в октябре 2025 года биткоин обновил исторический максимум — около $126 000. Появились и другие признаки взросления отрасли: в США начали формировать стратегический резерв в биткоине, а биржевые фонды (ETF) на биткоин стали торговаться на американских площадках, включая NYSE и Nasdaq.
Но важно помнить: крипторынок не движется по восходящей прямой. В 2026 году биткоин снова резко снизился и к середине июня торгуется около $66 000 — примерно вдвое ниже пика 2025 года. Те, кто покупал BTC вблизи максимума, сейчас в значительном убытке.
История FTX и то, что было после нее, складываются в один и тот же урок. Крипторынок способен и восстанавливаться, и снова падать. Доверие, как и цена, — вещь непостоянная. Высокая волатильность — не сбой, а постоянное свойство крипторынка, и резкие движения в обе стороны здесь обычны.
Партнер проекта — Dzengi.com
Спецпроект подготовлен при поддержке ЗАО «Дзеньги», УНП 193665666.
Есть о чем рассказать? Пишите в наш телеграм-бот. Это анонимно и быстро
Перепечатка текста и фотографий Onlíner без разрешения редакции запрещена. ga@onliner.by